


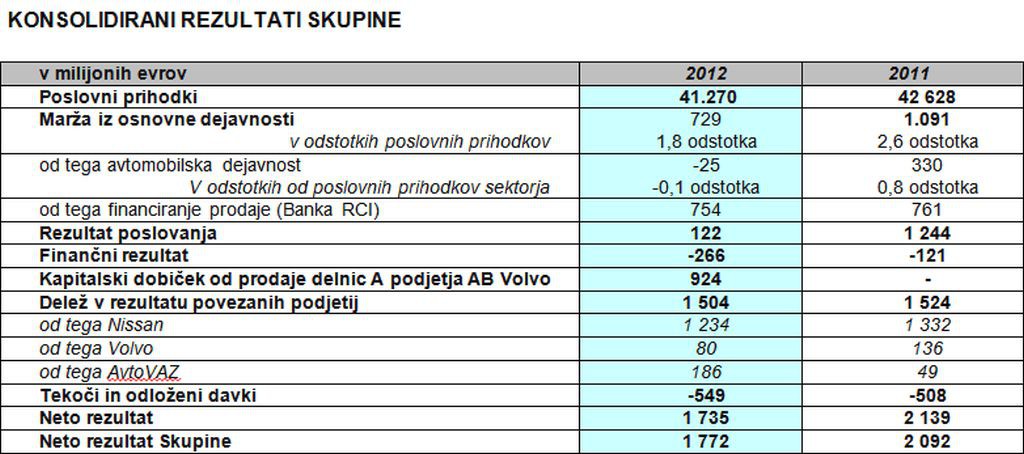
• Poslovni prihodki Skupine v višini 41.270 milijonov evrov so nižji za 3,2 odstotka glede na leto 2011.
• Marža iz osnovne dejavnosti Skupine znaša 729 milijonov evrov, kar predstavlja 1,8 odstotka poslovnih prihodkov v primerjavi s 1.091 milijoni evrov in 2,6 odstotka v letu 2011.
• Rezultat poslovanja Skupine dosega 122 milijonov evrov v primerjavi z 1.244 milijoni evrov v letu 2011.
• Prispevek povezanih podjetij je na ravni 1.504 milijonov evrov v primerjavi z 1.524 milijoni evri v letu 2011.
• Čisti dobiček znaša 1.735 milijonov evrov (od tega kapitalski dobiček 924 milijonov, ki izhaja iz prodaje delnic AB Volvo).
• Operativni prosti denarni tok(1) iz avtomobilske dejavnosti dosega 597 milijonov evrov zlasti zahvaljujoč dobremu vodenju potreb po obratnih sredstvih.
• Zmanjševanje zadolženosti Skupine je zaključeno s pozitivnim stanjem likvidnosti v višini 1.492 milijonov evrov (v primerjavi z zadolženostjo 299 milijonov evrov na dan 31. decembra 2011), zaradi odprodaje vrednostnih papirjev A podjetja AB Volvo v višini 1.476 milijonov evrov.
»Na zelo raznolikem avtomobilskem trgu je Renaultova prodaja rasla na tržiščih izven Evrope, ki predstavljajo kar polovico celotne prodaje. V Evropi, ki je v težkem gospodarskem položaju, zlasti Francija, pa je Skupina ohranila trdno komercialno politiko in začela s prenovo svojih modelov, zlasti z zelo uspešnim modelom clio IV. Zaradi velike zavzetosti zaposlenih Skupina lahko nadaljuje strategijo rasti na svetovni ravni z utrditvijo finančne situacije na področju operativnega prostega denarnega toka iz avtomobilske dejavnosti,« je izjavil Carlos Ghosn, predsednik in generalni direktor Renaulta.
Poslovni prihodki Skupine dosegajo 41.270 milijonov evrov, kar pomeni 3,2-odstotni padec. Močna rast prodaje izven Evrope (+ 9,1 odstotka) ni mogla nadomestiti padca prodaje v Evropi (-18 odstotkov); prispevek avtomobilske dejavnosti k poslovnim prihodkom je dosegel 39.156 milijonov evrov, kar predstavlja 3,7-odstotno znižanje glede na 2011. Marža iz osnovne dejavnosti Skupine se je v letu 2012 znižala za 362 milijonov evrov, na 729 milijonov evrov (1,8 odstotka poslovnih prihodkov) v primerjavi s 1.091 milijoni evrov leta 2011 (2,6 odstotka poslovnih prihodkov). Marža iz osnovne dejavnosti za avtomobilsko dejavnost je rahlo negativna v višini 25 milijonov evrov (-0,1 odstotka nj. poslovnih prihodkov) v primerjavi s +330 milijonov evrov v letu 2011 (0,8 odstotka nj. poslovnih prihodkov). Prihranek, ki je bil dosežen s programom zmanjševanja stroškov v višini 528 milijonov evrov in z dobrim obvladovanjem splošnih stroškov, ni mogel nadomestiti zelo močnih negativnih učinkov količin (-501 milijonov evrov) in povečanja konkurence v Evropi (učinek prodajne strukture po različicah, cene in obogatitve opreme -242 milijonov evrov).
Prispevek financiranja prodaje k marži iz osnovne dejavnosti Skupine ostaja stabilen v višini 754 milijonov evrov glede na 761 milijonov evrov v letu 2011. Strošek tveganja dosega 0,38 % potreb po financiranju (+0,15 točke), potem ko je lani dosegel najnižjo možno raven. Tako ostaja pod povprečno vrednostjo zadnjih let, kar kaže na dobro kakovost portfelja kljub poslabšanju gospodarske in finančne konjunkture v Evropi. Rezultat poslovanja dosega 122 milijonov evrov, potem ko so bili odšteti drugi prihodki in stroški poslovanja, ki so vplivali negativno v višini 607 milijonov evrov, predvsem zaradi zmanjšanja vrednosti nekaterih vozil Skupine na posameznih tržiščih, zaradi devalvacije iranske valute in stroškov prestrukturiranja Skupine.
Prispevek povezanih podjetij v letu 2012(2) dosega 1.504 milijonov evrov (od tega 1.234 milijonov evrov za Nissan) v primerjavi s 1.524 milijonov evrov v letu 2011. Čisti dobiček znaša 1.735 milijonov evrov v primerjavi z 2.139 milijonov evrov v letu 2011. Upošteva se tudi kapitalski dobiček 924 milijonov evrov, ki izhaja iz prodaje delnic A v decembru, ki jih ima Skupina v podjetju AB Volvo. Čisti dobiček Skupine tako znaša 1.772 milijonov evrov (6,51 evra po delnici). Že četrto leto zapored je operativni prosti denarni tok iz avtomobilske dejavnosti pozitiven. Kljub upadu količin in vplivu na operativni rezultat znaša 597 milijonov evrov, predvsem zaradi dobrega vodenja potreb po obratnih sredstvih. Skupina je tako lahko povečala svoje naložbe, ki so dosegle 8,1 odstotka poslovnih prihodkov.
Ta rezultat ter prodaja delnic A v decembru 2012, ki jih ima Skupina v podjetju AB Volvo za 1.476 milijonov evrov, so pripomogli k temu, da je Skupina zaključila z zadolženostjo. Renault prikazuje prvič po vstopu kapitala v Nissan leta 1999 pozitivno neto stanje likvidnosti v avtomobilski dejavnosti v višini 1.492 milijonov evrov na dan 31. decembra 2012 (v primerjavi z 299 milijonov evrov neto zadolženosti konec decembra 2011). Istočasno pa likvidnostna rezerva avtomobilske dejavnosti dosega zelo visoko raven 13,6 milijarde evrov v primerjavi z 11,4 milijarde evrov konec leta 2011. V skladu s politiko, objavljeno v načrtu Renault 2016 - Drive the Change, bodo o dividendah v višini 1,72 evra na delnico razpravljali na prihodnji skupščini delničarjev. Gre samo za dividende, ki jih je Skupina prejela v letu 2012 za svojo kapitalsko udeležbo v drugih podjetjih.
OBETI ZA 2013
V letu 2013 bo evropski trg še vedno negotov. Za evropski trg je predviden upad še za najmanj 3 odstotke, za francoski trg pa celo od 3 do 5 odstotkov. Po drugi strani pa bi se moral avtomobilski trg (OV +GV) v svetovnem merilu povečati za 3 odstotke glede na leto 2012. Rast se pričakuje predvsem zaradi dinamike na kitajskem trgu, v Severni Ameriki, Indiji (+11 odstotka), v Rusiji (+ 5 odstotkov) ter v Braziliji (+1,5 odstotka). Renault namerava v teh okoliščinah nadaljevati strategijo
razvoja na mednarodnem prizorišču. Na evropskem trgu, kamor prihaja veliko novih modelov (captur, ZOE, novi clio estate, novi logan) in kjer je še zaznati učinke modelov, predanih trgu konec leta 2012 (clio IV in novi sandero), ima Skupina ambicijo, da ponovno osvoji tržne deleže kot nekoč, in toz utrditvijo komercialne strategije, ki poudarja vrednost znamk.
Skupina Renault si je za leto 2013 zastavila za cilj (pod pogojem, da evropski in francoski trg ne bosta beležila večjega upada od načrtovanega):
• da poveča prodajne količine,
• da doseže pozitivno maržo iz osnovne dejavnosti v avtomobilski dejavnosti ter
• da ohrani pozitiven prosti operativni denarni tok avtomobilske dejavnosti.
(1) Operativni prosti denarni tok : sposobnost samofinanciranja (brez dividend povezanih družb), zmanjšana za neto opredmetene in neopredmetene naložbe pri prodajah +/- gibanje potreb po obratnih sredstev.
(2) Upoštevanje prispevka AB Volvo za tri četrtletja.

