


Skupina je napredovala v smeri načrtov za industrijsko in komercialno okrevanje, kljub temu da se je evropski trg zmanjšal za 7 %. Vsi napovedani ukrepi so v fazi izvajanja.
• Skupina je uspela izvesti vsa načrtovana lansiranja v prvem semestru, in sicer modele Peugeot 2008, 208 GTi in XY, 301 ter Citroën C4 Picasso, C4 L, C-Elysée in DS3 Cabrio.
• Prodaja izven Evrope je dosegla 41 % celotne prodajne količine, najboljši rezultati pa so bili zabeleženi na Kitajskem, v Argentini in v sredozemskih državah.
• V sklopu načrta za prestrukturiranje industrijskih in komercialnih dejavnosti v Franciji, ki je bil predstavljen 29. aprila, je bilo prejetih že skoraj 5.100 prošenj za odobritev licence za interno in tudi eksterno izvajanje. Stekla so pogajanja za sklenitev novega Socialnega sporazuma, katerih cilj je spodbuditi okrevanje Skupine, hkrati pa ohraniti močno industrijsko bazo v Franciji.
• Izvedena so bila prva skupna pogajanja o nakupih v okviru Zveze s skupino General Motors.
• V prvem semestru so bili zabeleženi pozitivni denarni tokovi v višini 203 milijone EUR, brez stroškov prestrukturiranja in izrednih odhodkov, z nadzorovanim upravljanjem z zalogami in naložbami v osnovna sredstva (CAPEX).
• Finančna varnost se je dvignila na 11,8 milijard EUR.
• Sporazum Evropske komisije o garanciji Države v korist Banke PSA Finance je bil sklenjen 30. julija.
Rezultati prvega semestra 2013
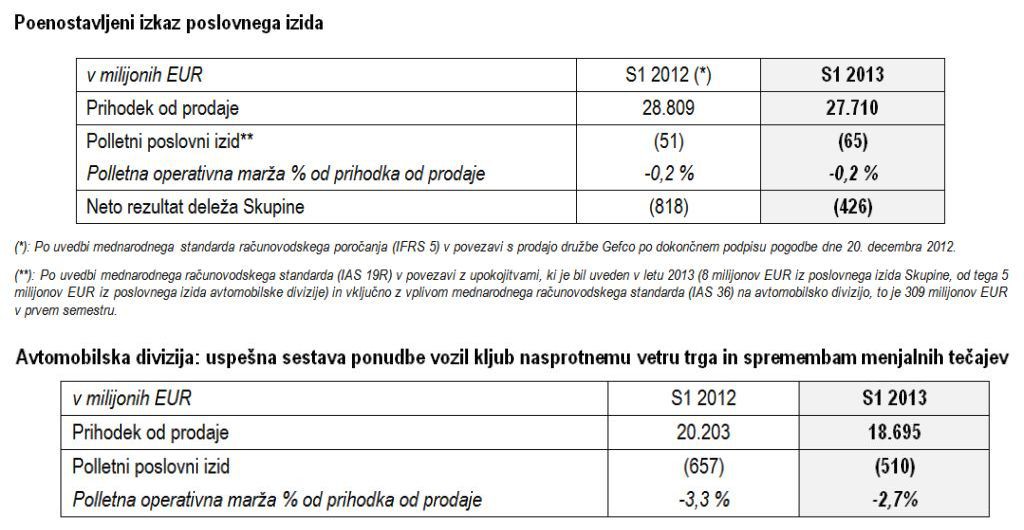
• Prihodek od prodaje Skupine je znašal 27,7 milijard EUR in je za 3,8 % nižji kot v prvem semestru leta 2012. Prihodek od prodaje avtomobilske divizije je znašal 18,7 milijard EUR in je padel za 7,5 %.
• Skupina je v polletnem poslovnem izidu prikazala izgubo v višini 65 milijonov EUR, in to kljub zelo težki situaciji na evropskem trgu, polletni poslovni izid avtomobilske divizije pa je izkazal 510 milijonov evrov izgube.
• Pozitivni denarni tok je znašal 203 milijone EUR, brez 254 milijonov EUR za stroške prestrukturiranja in izredne odhodke.
• Neto dolg na dan 30. junija 2013 je znašal 3.321 milijonov EUR in se je rahlo povečal za 173 milijonov EUR.
Philippe Varin, predsednik uprave PSA Peugeot Citroën, je glede teh rezultatov izjavil: "V prvem semestru leta 2013 opažamo prve znake okrevanja Skupine. Sprejeli smo ukrepe, včasih zahtevne, da bi poiskali pot do ponovne rentabilnosti v Evropi: načrt prestrukturiranja, upravljanje denarnih rezerv, komercialna ofenziva. Pred kratkim lansirana vozila so presegla začetne prodajne cilje in ti rezultati bi se morali nadaljevati tudi v drugem semestru. Prodor na mednarodne trge se nadaljuje, predvsem z odličnimi rezultati na Kitajskem. Pa tudi naša strateška Zveza z General Motors prinaša prve rezultate. Še naprej se bomo trudili, da potrdimo ponovni industrijski in komercialni vzpon Skupine."
Napovedi
- Skupina v letu 2013 pričakuje upad avtomobilskega trga v Evropi za 5 %, porast za 10 % na Kitajskem, za 2 % v Latinski Ameriki in zmanjšanje trga za 5 % v Rusiji.
- Operativni denarni tokovi: Skupina cilja na zmanjšanje lastne porabe v letu 2013 vsaj za polovico in tako potrjuje že najavljeno bistveno zmanjšanje v letu 2014.
- Konsolidirani rezultati: Izguba iz poslovanja Skupine se je stabilizirala na 65 milijonih EUR, in to kljub degradaciji evropskega trga.
• Prihodek od prodaje Skupine je v prvem semestru leta 2013 znašal 27.710 milijonov EUR (-3,8 %), od tega -6,5 % v prvem, -1,3 % pa v drugem trimesečju. Prihodek od prodaje avtomobilske divizije je z 18.695 milijonov EUR upadel za 7,5 %, kar odraža predvsem zmanjšanje prodajne količine in neugodno geografsko razporeditev, saj prodaja na trgih Južne Evrope predstavlja 57 % celotne prodaje Skupine v Evropi. Kar se tiče ostalih divizij, je prihodek od prodaje družbe Faurecia znašal 9.265 milijonov EUR (+5,7%), prihodek Banke PSA Finance (BPF) pa 888 milijonov EUR (-9,3 %).
• Polletni poslovni izid Skupine je izkazal 65 milijonov EUR izgube v primerjavi z 51 milijoni EUR izgube v prvem semestru leta 2012. Avtomobilska divizija je v primerjavi s prvim semestrom leta 2012 izgubo zmanjšala za 147 milijonov EUR oziroma na 510 milijonov EUR. Zmanjšanje prodajne količine, znižanje tržnih deležev in spremembe menjalnih tečajev so se izravnale z zelo pozitivno sestavo ponudbe vozil ter ugodnim vplivom na stroške za proizvodnjo in nabavo. Izredna izguba vrednosti sredstev, ugotovljena v letu 2012 (IAS 36), je privedla do znižanja stroškov amortizacije, ki je ugodno vplivalo na rezultat avtomobilske divizije (309 milijonov EUR v prvem semestru). Poslovni izid družbe Faurecia znaša 256 milijonov EUR in odraža znižanje prodaje v Evropi, izid Banke PSA Finance pa je 205 milijonov oziroma za 24 % manjši zaradi razmer na evropskem trgu in gibanja stroškov financiranja.
• Dolgoročni prihodki in odhodki iz poslovanja so se dvignili na +30 milijonov EUR in vključujejo predvsem ugodne prilagoditve provizij za drage pogodbe v jenih, pa tudi stroške prestrukturiranja avtomobilske divizije in družbe Faurecia. V letu 2012 je ta postavka znašala -420 milijonov EUR, v glavnem kot posledica izpostavljenosti tveganjem zaradi tečajnih razlik v sklopu pogodb Skupine v jenih, pa tudi zaradi provizij na zaloge za Iran in aktivnih sredstev v Aulnayu.
• Neto finančni stroški znašajo 246 milijonov EUR v primerjavi z 268 milijoni EUR v prvem semestru leta 2012. Ta sprememba je rezultat prihodkov od prodaje vrednostnih papirjev BNP (89 milijonov EUR), s katerimi je bil delno nadoknaden dvig finančnih stroškov, povezan z izdajo obveznic v prvem semestru (600 milijonov EUR aprila 2012 in 1 milijarda EUR februarja 2013). Neto rezultat deleža Skupine znaša -426 milijonov EUR, v prvem semestru leta 2012 pa je bila zabeležena izguba v višini 818 milijonov EUR.
• Prihodki od prodaje avtomobilske divizije v prvem semestru 2013 znašajo 18.695 milijonov EUR (-7,5 %), in to na evropskem trgu v upadu za 7 % in z močno izpostavljenostjo Skupine v Južni Evropi. Prodaja vozil, ki so sestavljena izven Evrope, je narasla za 22 % in predstavlja 41 % celotne prodaje, medtem ko je bil v prvem semestru leta 2012 ta delež 34 %. Prihodki od prodaje novih vozil so v upadu za 10,9 % in znašajo 13.174 milijonov EUR, medtem ko so v prvem semestru leta 2012 znašali 14.778 milijonov EUR. Sestava ponudbe vozil je s +0,8 % še naprej ugodna in potrjuje postopen prodor znamk Peugeot in Citroën na trg vozil visokega razreda. Najbogatejše opremljene izvedenke so v prvem semestru 2013 predstavljale 19 % prodaje.
Prodaja priča o uspešnem lansiranju novih modelov:
- Peugeot 208: v prvem semestru je bilo prodanih 180.000 vozil, od tega visok delež najbogatejše opremljenih izvedenk,
- Peugeot 2008 je bistveno presegel pričakovane cilje, tako da je bilo treba postaviti dodatno ekipo za proizvodnjo v tovarni v Mulhouseu,
- novi Citroën C4 Picasso ima najboljše rezultate v svoji kategoriji glede emisij CO2,
- Citroën C4L na Kitajskem, nadaljevanje linije DS in nenazadnje Peugeot 301 in Citroën C-Elysée, ki sta prav tako presegla zastavljene cilje.
S pospešenim ritmom novih lansiranj bomo nadaljevali tudi v drugem semestru, še posebej z novim Peugeotom 308 in z vozilom Grand C4 Picasso. Vendar pa uspeh novo lansiranih vozil ni mogel nadomestiti (i) zmanjšanja prodajne količine za -7,4 % v primerjavi s prvim semestrom v letu 2012, ki odraža zmanjšanje evropskega trga, pa tudi motnje pri prodaji modela Citroën C3 zaradi ustavitve proizvodnje v tovarni v Aulnayu, (ii) neugodnih sprememb menjalnih tečajev (-2,3 %). Negativen pritisk na cene (0,5 %) priča o še vedno tekmovalnem okolju, ki pa nima bistvenega negativnega vpliva na Skupino.
• Avtomobilska divizija je v polletnem poslovnem izidu prikazala 510 milijonov izgube, kar je za 147 milijonov EUR manj kot v prvem semestru 20122.
Izboljšanje polletnega poslovnega izida je odraz dobrih rezultatov avtomobilske divizije, ki je na globalni ravni realizirala 543 milijonov EUR. Ta uspeh so omogočili občutno izboljšanje sestave ponudbe vozil (za 186 milijonov EUR), ki je povezano z novimi lansiranji, učinek obvladovanja cen v obsegu -67 milijonov EUR ter optimizacija stroškov proizvodnje in drugih stroškov za 498 milijonov EUR, pa tudi prihranek pri stroških za R&D v višini 82 milijonov EUR (oziroma 156 milijonov EUR bruto prihranka za R&D, kompenziranih z nižjo stopnjo aktivacije kot v letu 2012 in z amortizacijami). S temi kontribucijami je bil kompenziran upad tržnih deležev (minus 99 milijonov EUR).
Navkljub tem pozitivnim rezultatom so razmere še vedno neugodne (-396 milijonov EUR), še posebej zaradi občutnega upada trgov za -197 milijonov EUR in negativnih učinkov spreminjanja menjalnih tečajev za -113 milijonov EUR, pod vplivom argentinskega pesa, brazilskega reala, funta in rublja. Zaloga novih vozil je konec junija 2013 obsegala 436.000 vozil in zadostuje za 72 dni prodaje. Zaloga je za 32.000 vozil manjša kot konec junija 2012 in je v skladu z zastavljenimi cilji.
• Strateški razvoj na Kitajskem: prodajo spremlja komercialni uspeh, 100 milijonov EUR dividend
V prvem semestru 2013 se je prodaja vozil na Kitajskem povečala za 33 % in znaša 278.000 enot, tržni delež pa se je povečal na 3,8 %, k čemur je veliko prispevalo uspešno lansiranje modelov Citroën C4-L in Peugeot 3008 Cross-over. Delež Skupine v neto rezultatu DPCA je dosegel 96 milijonov EUR. DPCA je izplačal Skupini dividende v višini 100 milijonov EUR (905 milijonov RMB), kar je 19 % več kot v letu 2012. V tretji tovarni v Wuhanu, ki je bila odprta 2. julija 2013, bo proizvodnja stekla v
drugem semestru leta 2013, cilj pa je doseči raven 750.000 enot v Wuhanu do leta 2015.
CAPSA, drugo kitajsko skupno podjetje, je na Kitajskem komercialno lansirala serijo DS z modeli DS5, DS4, DS3, pa tudi DS Cabrio. Konec junija so odprli 28 prodajnih mest "DS stores", marca pa so v Šanghaju otvorili tudi prvi salon "DS World". Aprila je bilo na avtomobilskem salonu v Šanghaju predstavljeno konceptno vozilo DS Wild Rubis. Lokalna proizvodnja modela DS5 bo stekla v drugem semestru 2013 v tovarni v Shenzhenu, ki bo imela začetno kapaciteto letne proizvodnje 200.000 vozil in motorjev.
• Komercialna dinamika v Latinski Ameriki
- V Latinski Ameriki se je prodaja Skupine povečala za 19,7 % in znaša 146.000 enot, tržni delež pa znaša 5,1 %.
- V Argentini je razvoj Skupine še posebej močen, saj je prodajna količina narastla za 44 % in to na trgu v porastu (8,4 %). Prodajna paleta bo dopolnjena v drugem semestru, ko bosta lansirana modela Peugeot 208 in Citroën C4, ki ga proizvajajo v tovarni v Palomarju.
- V Braziliji prodaja obsega 61.300 enot in je bila skromnejša zaradi krize dobavitelja, ki je vplivala na prodajo novega Citroëna C3, pa tudi zaradi negativnega učinka brazilskega reala. Aprila je lansiranje Peugeota 208 z visokim deležem najbogatejše opremljenih izvedenk okrepilo prodajno paleto. Skupaj s prenovo ponudbe, ki se dopolnjuje in nadaljuje, bi to lansiranje moralo prispevati k povečanju prodaje v drugem semestru.
• V Rusiji se trg močno upočasnjuje, kljub temu pa so bila izvedena pomembna lansiranja
V Rusiji je prodaja upadla za 22 % in znaša 32.000 enot, trg pa je upadel za 6 %. Lansiranja uvoženih modelov Peugeot 208, 301 in Citroën C-Elysée, pa tudi okrepitev lokalne proizvodnje Peugeota 408 in Citroëna C4 sedan junija 2013 bi morali pozitivno vplivati na rezultate drugega semestra.
• Komercialni uspeh v ostalih delih sveta
Prodaja Peugeota 301 in Citroëna C-Elysée je doživela velik uspeh in zelo pozitivno dinamiko v sredozemskih državah, še posebej v Alžiriji, kjer je prodaja zrasla za 59 %, in v Turčiji, kjer je zrasla za 20 %.
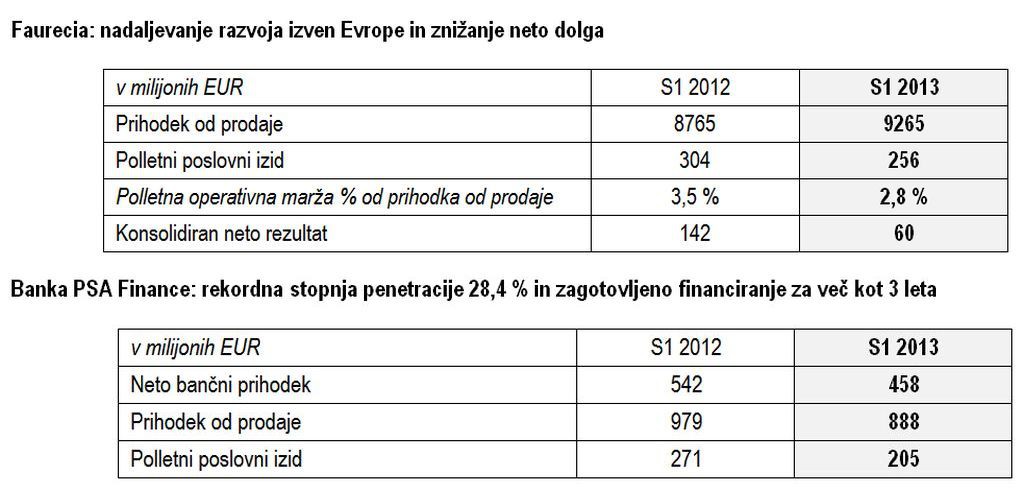
Faurecia: nadaljevanje razvoja izven Evrope in znižanje neto dolga
V prvem semestru 2013 je Faurecia zabeležila 5,7-odstotno rast prihodka od prodaje. Polletni poslovni izid je izkazal 256 milijonov EUR in je pod vplivom evropskega trga upadel za 15,8 %. Operativna marža je znašala 2,8 %, v prvem semestru 2012 pa je bila 3,5 %. Denarni tokovi znašajo 73 milijonov EUR, zaznamoval pa jih je pozitivni razvoj potreb po sredstvih za obratovanje. Neto dolg se je zmanjšal na 1.853 milijonov EUR.
Banka PSA Finance: rekordna stopnja penetracije 28,4 % in zagotovljeno financiranje za več kot 3 leta
Dejavnost Banke PSA Finance je zaznamovala situacija v Evropi, tako da je neto bančni prihodek padel za 15,5 % in znaša 458 milijonov EUR. Število novih pogodb se je skrčilo, dejavnost avtomobilske divizije pa se je upočasnila. Po drugi strani pa se je stopnja penetracije povečala za 0,3 točke in dosegla rekordno stopnjo 28,4 %. Ocena tveganja je 0,55 %, v prvem semestru leta 2012 pa je bila 0,65 %. Zmanjšala se je predvsem zaradi vpliva revizije statističnega modela rezervacij terjatev na
drobno.
Evropska komisija je odobrila uporabo državne garancije za terjatve, izdane preko Banke PSA Finance med 1. januarjem 2013 in 31. decembrom 2016 za 7 milijard EUR. Temu sporazumu je sledil sporazum o prvem delu v obsegu 1,2 milijardi EUR, ki je bil odobren 11. februarja letos in ki je bil uporabljen za uspešno izdajo obveznic v istem znesku 25. marca.
Ta sporazum je skupaj z ostalimi ukrepi Skupine po izračunu bonitetne ocene PSA Peugeot Citroën, še posebej s ponovnimi pogajanji o bančnih kreditnih linijah, s povečanjem listinjenja in z uspešnim uvajanjem varčevalnega računa Distingo, ki je namenjen predvsem posameznikom, okrepil financiranje Banke PSA Finance in ji omogočil vidno mesto ter zagotovljeno financiranje za več kot tri leta. Dividende, izplačane s strani Banke PSA Finance, so v prvem semestru znašale 281 milijonov EUR.
Finančna situacija
• Neto dolg industrijske in komercialne dejavnosti je 30. junija 2013 znašal 3.321 milijonov EUR, konec decembra 2012 pa je znašal 3.148 milijonov EUR. Neto dolg avtomobilske divizije (industrijske in komercialne družbe brez družbe Faurecia) je narasel za 212 milijonov EUR v semestru in znaša 1.468 milijonov EUR. Dolg družbe Faurecia znaša 1.853 milijonov EUR in se je izboljšal za 39 milijonov EUR glede na konec decembra 2012.
• Zaradi visoke finančne varnosti v obsegu 11,8 milijard EUR, ki se je glede na konec decembra 2012, ko je znašala 10,6 milijard EUR, še povečala, je finančna struktura čvrsta. Denarnih rezerv je za 8,6 milijard EUR, za 3,2 milijardi EUR pa je še neizkoriščenih kreditnih linij. Skupina je svoje vire povečala, predvsem z izdajo obveznic 28. februarja 2013 v višini ene milijarde EUR na 5 let in s sporazumom EIB o posojilu v znesku 300 milijonov EUR, ki bo prišlo v drugem semestru 2013.
• V prvem semestru 2013 je skupina dosegla pozitivne finančne tokove v višini 203 milijone EUR v primerjavi z izgubo v višini 3 milijard EUR iz leta 2012.
• Skupina je dosegla bruto delež samofinanciranja v višini 894 milijonov EUR, brez stroškov za prestrukturiranje. S tem so bili delno financirani investicije in stroški za R&D v višini 1.230 milijonov EUR, kar vključuje stroške razvoja Skupine v Evropi in v mednarodnem prostoru, stroške dinamike proizvodov, pa tudi 77 milijonov EUR finančnih investicij (predvsem v skupno podjetje CAPSA). Naložbe v osnovna sredstva (CAPEX) in kapitalizirani stroški za raziskave in razvoj (R&D) so se v prvem semestru 2013 znižali za 764 milijonov EUR.
• Sprememba potreb po sredstvih za obratovanje industrijskih in komercialnih družb znaša +253 milijonov EUR in vključuje nadzorovano spremembo količine zalog v višini -165 milijonov EUR, spremembe terjatev do kupcev v višini -727 milijonov EUR in dolgove do dobaviteljev, ki so odvisni od sezonskih nihanj in znašajo +986 milijonov EUR.
• Okrepitev finančne strukture in bilance
Glede na likvidnost v obsegu 8,6 milijard EUR (30. junija 2013) in 3,2 milijardi EUR neizkoriščenih kreditnih linij je finančna struktura industrijskih in komercialnih družb čvrsta. Lastni kapital znaša 9.559 milijonov EUR (30. junija 2013), stopnja zadolženosti je 35 %, konec leta 2012 pa je bila 31 %.


